




Respuesta rápida:
Para usar IA en la cobranza bancaria sin perder el control del riesgo, las entidades deben integrarla en procesos definidos, con responsabilidades claras y mecanismos para supervisar su funcionamiento y detectar desvíos.
Resumen ejecutivo:
- Blindaje regulatorio argentino: Automatiza el cumplimiento del Art. 8 bis de la Ley 24.240, la Ley 6171 de CABA y disposiciones del BCRA para evitar sanciones por hostigamiento.
- Control de riesgo operacional: Delimita el accionar de la IA con reglas estrictas y derivación a agentes humanos (Human-in-the-loop) ante controversias o reclamos de saldo.
- Sinergia predictiva y generativa: Combina modelos predictivos para segmentar carteras por probabilidad de pago con agentes generativos que negocian acuerdos personalizados.
- Arquitectura nativa vs. parches: La IA nativa asegura trazabilidad probatoria de punta a punta, a diferencia de los sistemas legados con bots externos superpuestos.
- Calidad de datos e integración: Exige la higienización de bases de cartera y su sincronización en tiempo real con el core bancario para impedir reclamos por deudas canceladas.
Hoy en día se habla mucho acerca de Inteligencia Artificial (IA) en cobranza bancaria. Sin embargo, la implementación no debe ser tomada a la ligera. Elegir la tecnología adecuada, sin las medidas de ciberseguridad, trazabilidad, protección de datos y monitoreo es un riesgo para las operaciones y las finanzas de las entidades financieras.
La clave radica en seleccionar la arquitectura de IA adecuada, parametrizar la normativa argentina en el motor de reglas y alinear la tecnología con las políticas de riesgo del banco.
¿Cuál es el marco regulatorio de cobranza para bancos en Argentina?
En Argentina, la gestión de cobranzas está regulada por distintas normas nacionales y disposiciones específicas del sector financiero. En la cobranza bancaria automatizada, estas normas inciden en el trato a los clientes, el uso de sus datos personales y las comunicaciones durante la gestión de deudas.
Entre las principales referencias normativas se encuentran:
- Ley 24.240 de Defensa del Consumidor: reconoce el derecho al trato digno y a recibir información clara, principios que deben respetarse durante las gestiones de cobro.
- Ley 25.326 de Protección de los Datos Personales: regula el tratamiento de datos personales y establece obligaciones relacionadas con su uso, seguridad y confidencialidad.
- Normativa del Banco Central de la República Argentina (BCRA): incluye disposiciones sobre la protección de los usuarios de servicios financieros aplicables a las entidades alcanzadas.
- Ley 6171 de la Ciudad Autónoma de Buenos Aires: establece requisitos para la actividad de cobranza extrajudicial dentro de su ámbito de aplicación.
Para ampliar la información, consultá nuestra guía sobre la normativa de cobranza en Argentina.
¿Qué pasa si se automatiza la cobranza bancaria sin controles?
La automatización amplía la capacidad operativa de la gestión de cobranzas, pero también puede multiplicar el impacto de una falla si no existen mecanismos adecuados de control y supervisión. Esto puede generar consecuencias como:
- Costos imprevistos. Derivados de reclamos, investigaciones internas, corrección de errores y acciones para subsanar incumplimientos. Esto termina afectando directamente el retorno sobre la inversión (ROI) del proyecto.
- Riesgos regulatorios. Producto del incumplimiento de las normas de protección de datos o de las reglas aplicables a la gestión de cobranzas. Estos incumplimientos derivan en sanciones de la AAIP, sumarios del BCRA y multas de Defensa del Consumidor.
- Pérdida de trazabilidad. A causa de la falta de registros completos, lo que puede dificultar auditar las gestiones, investigar incidentes y demostrar que se cumplieron los procedimientos.
- Deterioro de la relación con los clientes. Como consecuencia de contactos inadecuados o reiterados que pueden aumentar los reclamos y afectar la confianza en la entidad bancaria.
¿Cómo implementar IA en cobranza bancaria sin incumplir las obligaciones legales y regulatorias?
En Argentina, la inflación y el aumento de la morosidad dejan poco margen para errores al implementar una infraestructura de cobranza con IA en bancos.
Para reducir el riesgo de incumplir las obligaciones legales y regulatorias durante la gestión de deudas bancarias se puede tener como modelo la siguiente hoja de ruta.
1. Revisar los requisitos legales antes del despliegue
El equipo legal y de compliance debe identificar las obligaciones aplicables a:
- La cobranza bancaria.
- El tratamiento de datos personales.
- Las comunicaciones con los clientes.
2. Traducir las obligaciones en reglas del sistema
Esto implica configurar los horarios, los canales y la frecuencia de contacto permitidos por la normativa y las políticas del banco, con restricciones que no puedan modificarse sin autorización y registro del cambio.
3. Definir qué gestiones requieren intervención humana
El siguiente paso es establecer cuándo la IA puede continuar una gestión de manera autónoma y cuándo debe derivarla a un agente.
Por ejemplo: ante reclamos, controversias sobre la deuda o situaciones que requieren una evaluación particular.
4. Activar la trazabilidad antes del primer contacto
Esto involucra registrar las comunicaciones, sus fechas, los canales utilizados, las respuestas y las acciones ejecutadas por la IA para reconstruir cada gestión y facilitar las auditorías.
5. Validar los controles y supervisar la operación
También resulta necesario probar los flujos antes de ponerlos en producción, revisar periódicamente los registros y actualizar las reglas ante cambios regulatorios, operativos o tecnológicos.
¿Qué tipo de solución con IA es mejor para los bancos?
La elección de una solución de inteligencia artificial para cobranzas depende de cómo se gestionan las cuentas en mora, qué tareas se busca optimizar y cuánto control se necesita sobre las decisiones y las comunicaciones.
Además, no se deben evaluar solo las funcionalidades del software de cobranza, también su tipo y el tipo de IA que integra.
Infraestructuras de cobranza vs softwares convencionales
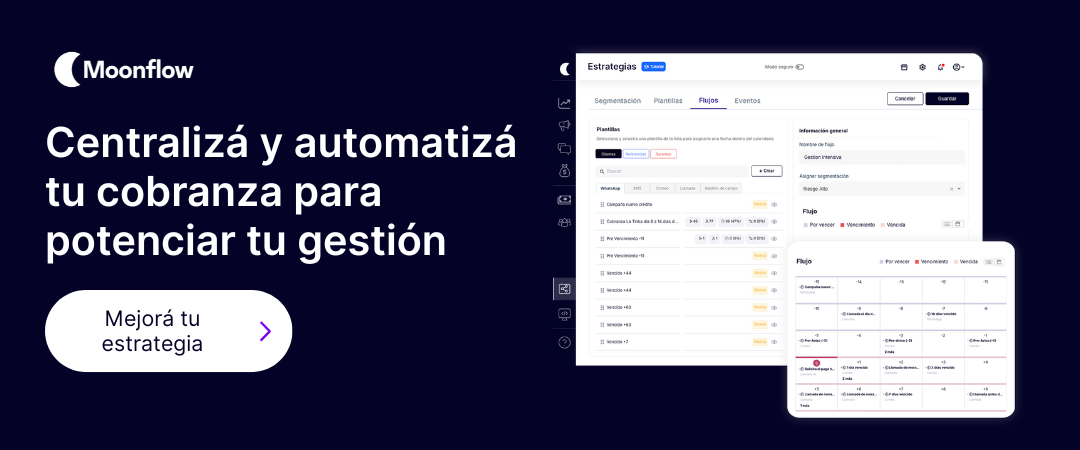
En el mercado hay softwares de cobranzas e infraestructuras de cobranza. Los primeros suelen centrarse en administrar la cartera y organizar las gestiones, mientras que una infraestructura busca conectar el proceso de punta a punta: desde el análisis de las cuentas y la definición de estrategias hasta la ejecución de contactos y el seguimiento de sus resultados.
En la siguiente tabla podemos observar sus principales diferencias:
| Dimensión de control | Software convencional de cobranza | Infraestructura de cobranza (ej. Moonflow) |
| Arquitectura de datos | Repositorios aislados (silos) que requieren exportaciones manuales a Excel. | Conexión bidireccional nativa con el core bancario y procesadores de pago en tiempo real. |
| Gobernanza del riesgo | Disparo de alertas rígidas que dependen de la interpretación del gestor. | Reglas de negocio duras que impiden ejecuciones fuera de horarios legales o topes de contacto. |
| Capacidad de auditoría | Historiales dispersos entre telefonía, correo y sistemas internos. | Registro cronológico, inmutable y centralizado de cada acción, transcripción y decisión tomada. |
| Escalabilidad operativa | Requiere sumar más agentes a la mesa a medida que crece la cartera vencida. | Los agentes con IA absorben la mora temprana, reservando el equipo humano para mora tardía y casos judiciales. |
| Dimensión de control | Software convencional de cobranza | Infraestructura de cobranza (ej. Moonflow) |
El tipo de IA también es relevante
Los ejecutivos también deben considerar que no todas las soluciones de cobranza con IA incorporan las mismas capacidades tecnológicas.
Identificarlas permite conocer qué funciones puede cumplir cada solución y cuáles responden mejor a las necesidades de la operación.
| Tecnología | Rol funcional en la entidad | Mitigación del riesgo bancario |
| IA Predictiva | Analiza series históricas de pago, variables socioeconómicas y patrones de contacto para estimar la probabilidad de recupero (roll rates). | Prioriza las cuentas con mayor propensión de pago y reduce el costo de contacto sin agotar la base de clientes. |
| IA Generativa | Mantiene conversaciones fluidas por WhatsApp o teléfono, adaptando argumentos de negociación y resolviendo objeciones en lenguaje natural. | Opera bajo plantillas supervisadas y guías de tono (guardrails) que impiden promesas indebidas de quitas o refinanciaciones no autorizadas. |
| IA Nativa | Diseñada desde el núcleo de la plataforma para conectar datos, predicción, ejecución de contacto y conciliación contable sin puentes externos. | Elimina la pérdida de datos y las latencias de sincronización comunes en los sistemas que usan plugins o parches de terceros. |
Nota: La IA predictiva y la IA generativa no se excluyen entre sí. Una misma infraestructura de cobranza puede combinar ambas para estimar la probabilidad de pago, priorizar cuentas y generar comunicaciones adaptadas al contexto de cada cliente.
¿Y dónde entra la IA Nativa?
A diferencia de la IA predictiva y la generativa, la IA nativa no es un tipo de tecnología, sino una característica de la arquitectura de una solución.
Es importante distinguirla porque, en el mercado de cobranzas, existen soluciones que se presentan como IA nativa y otras que incorporan IA integrada. La diferencia está en cómo se incorpora la inteligencia artificial a la plataforma y cómo se conecta con el resto de las operaciones.
| Criterio | IA nativa | IA integrada |
| Arquitectura | La IA forma parte del diseño original. | La IA se añade a una plataforma existente. |
| Integración | Las capacidades de IA se diseñan para trabajar conjuntamente. | La conexión depende de cómo se incorpore la IA al sistema. |
| Alcance | Puede coordinar distintas etapas de la cobranza. | Puede cubrir una o varias funciones, según la integración. |
La calidad de los datos es un aspecto que tampoco debe descuidarse
Independientemente del software de cobranza elegido y de los tipos de IA que incorpore, las entidades financieras deben asegurarse de que sus datos estén disponibles y sean confiables.
Si la información de la cartera presenta alguna de estas limitaciones, los resultados de la solución pueden verse afectados:
- Datos sin digitalizar: si la información de deuda, los pagos y el historial de gestiones se encuentran en documentos físicos o archivos que el sistema no puede procesar, será necesario digitalizarlos e integrarlos antes de aprovecharlos en los modelos de IA.
- Datos de baja calidad: los registros incompletos, duplicados, desactualizados o con errores pueden distorsionar el análisis de la cartera y reducir la confiabilidad de las predicciones.
- Información fragmentada: si los datos están distribuidos entre sistemas que no se comunican entre sí, la solución puede trabajar con una visión parcial de cada cliente y su situación de deuda.
Por lo tanto, la hoja de ruta de implementación que vimos antes también debe contemplar la preparación de los datos antes de poner en marcha la solución, lo que involucra: digitalizarlos, depurarlos, asegurarse que estén integrados y también establecer controles de actualización de estos.
En conclusión, es posible incorporar IA en la cobranza bancaria en Argentina, pero elegir una solución inadecuada puede exponer a la entidad a riesgos regulatorios, errores operativos y problemas en el tratamiento de datos personales.
Por eso, es recomendable evaluar infraestructuras de cobranza con IA nativa que integren distintas etapas de la gestión y ofrezcan trazabilidad, supervisión y control sobre las acciones automatizadas.
La decisión debe basarse en las capacidades verificables de cada solución y en su adaptación a las necesidades operativas y regulatorias del banco.
¿Buscás una infraestructura de cobranza moderna y auditable para tu entidad financiera en Argentina? Descubrí cómo Moonflow centraliza la gestión de cuentas por cobrar, automatiza el contacto omnicanal con agentes de IA y protege a tu institución con trazabilidad total y control de riesgo operativo. Agendá una demostración con nuestro equipo regional hoy.
